POLITIQUE DE LUTTE CONTRE LEBLANCHIMENT D’ARGENT ET LEFINANCEMENT DU TERRORISME(AML/CFT)
Document : AML/CFT-ADEID-2026-v2
Version : 2.0
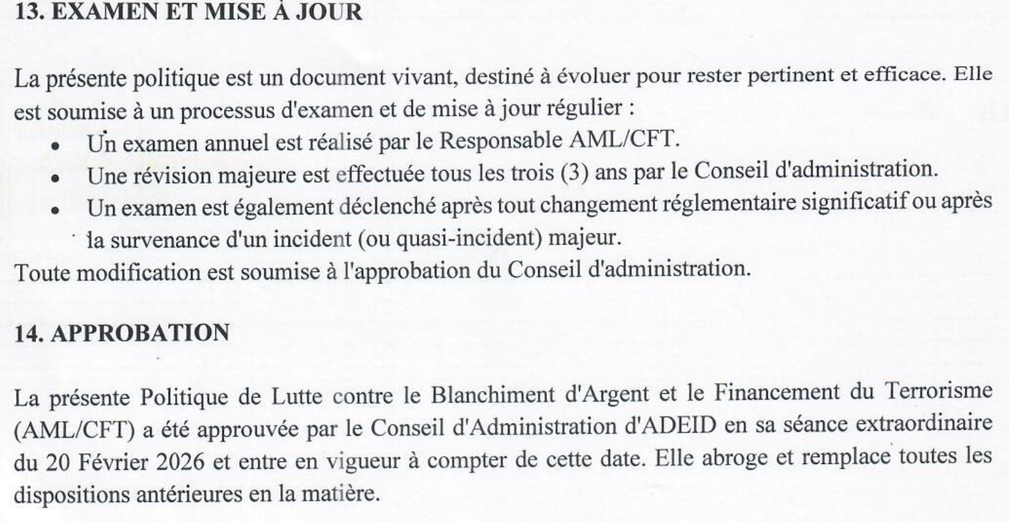
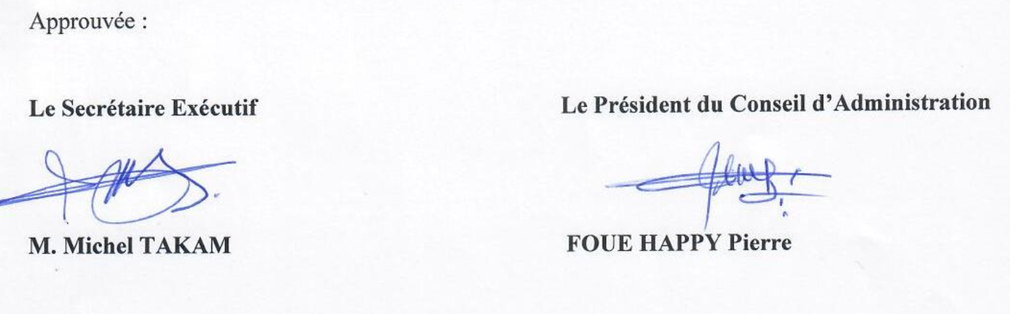
Date d’entrée en vigueur: 20 Février 2026
Approuvé par: Conseil d’Administration
1. PRÉAMBULE ET OBJECTIFS
1.1. Contexte et engagement
ADEID, dans le cadre de sa mission de développement durable et équitable, s’engage à respecter les
plus hauts standards d’intégrité et de transparence dans la gestion de ses ressources financières. La
lutte contre le blanchiment d’argent et le financement du terrorisme (LBA-FT) constitue une
composante essentielle de cet engagement et une obligation morale et légale. Cette politique traduit
la volonté d’ADEID de se protéger, ainsi que ses partenaires et bénéficiaires, contre toute utilisation
abusive de ses fonds à des fins illicites.
1.2. Objectifs
La présente politique vise à :
1. Prévenir l’utilisation des fonds d’ADEID à des fins de blanchiment d’argent ou de financement
du terrorisme, en identifiant et en atténuant les risques inhérents à ses opérations.
2. Assurer la conformité avec les exigences légales et réglementaires nationales et
internationales, ainsi qu’avec les politiques des partenaires financiers, en particulier celles du
Fonds Vert pour le Climat (GCF).
3. Établir des procédures claires et opérationnelles de diligence raisonnable, de surveillance des
transactions et de déclaration des activités suspectes.
4. Protéger la réputation et l’intégrité d’ADEID en tant qu’organisation digne de confiance et
engagée dans la bonne gouvernance.
5. Contribuer activement aux efforts internationaux de lutte contre la criminalité financière et le
financement du terrorisme.
1.3. Alignement sur les référentiels internationaux
La présente politique est élaborée en conformité avec les textes et normes suivants :
• La politique AML/CFT et les Recommandations du Groupe d’Action Financière (GAFI).
• Les réglementations nationales en vigueur au Cameroun, notamment celles de la COBAC.
• Les conventions internationales pertinentes des Nations Unies en matière de lutte contre le
terrorisme et la criminalité financière.
2. DÉFINITIONS
Pour les besoins de la présente politique, les termes suivants sont définis comme suit :
• Blanchiment d’argent : Processus par lequel des fonds ou des biens provenant d’activités
criminelles sont dissimulés ou transformés afin de leur donner une apparence légitime et d’en
masquer l’origine illicite.
• Financement du terrorisme : Action de fournir, de collecter ou de mettre à disposition, par
quelque moyen que ce soit, des fonds ou des biens, directement ou indirectement, dans
l’intention de les voir utilisés pour soutenir des actes terroristes ou des organisations
terroristes.
• Diligence raisonnable (KYC – Know Your Customer) : Processus d’identification, de
vérification et d’évaluation des risques posés par un partenaire ou un bénéficiaire avant
l’établissement d’une relation commerciale ou le transfert de fonds.
• Approche basée sur les risques : Méthode de gestion qui consiste à identifier, évaluer et
comprendre les risques de blanchiment d’argent et de financement du terrorisme auxquels
l’organisation est exposée, afin d’adapter les mesures de prévention et de contrôle de manière
proportionnée.
• Personne politiquement exposée (PPE) : Personne physique qui occupe ou a occupé des
fonctions publiques importantes (chef d’État, ministre, haut fonctionnaire, etc.), ainsi que ses
membres de famille proche et ses associés connus.
• Transaction suspecte : Toute opération financière qui, en raison de son montant, de sa nature,
de sa complexité, de sa fréquence ou de ses parties prenantes, éveille des soupçons
raisonnables quant à un lien potentiel avec le blanchiment d’argent ou le financement du
terrorisme.
• Listes de sanctions internationales : Listes officielles établies par les Nations Unies, l’Union
européenne, l’OFAC (États-Unis) ou d’autres autorités compétentes, identifiant les personnes,
entités ou pays faisant l’objet de mesures restrictives (gel des avoirs, interdiction de
transactions).
3. PRINCIPES FONDAMENTAUX
La mise en œuvre de la présente politique repose sur les six principes directeurs suivants, qui guident
l’action de l’ensemble du personnel d’ADEID :
1. Intégrité : Toutes les opérations financières doivent être menées avec une transparence totale,
en conformité avec les lois et règlements en vigueur, et dans le strict respect de la mission
sociale d’ADEID.
2. Diligence : Une vérification appropriée et documentée de l’identité, de la légalité et de la
réputation de toute contrepartie (partenaire, bénéficiaire, fournisseur) doit être effectuée avant
tout engagement ou transfert de fonds.
3. Vigilance : Une surveillance continue et systématique de toutes les transactions financières
est exercée afin de détecter toute anomalie ou activité inhabituelle.
4. Confidentialité : Toutes les informations recueillies dans le cadre des procédures de diligence
raisonnable et de déclaration sont strictement confidentielles et ne sont divulguées qu’aux
personnes habilitées dans le cadre de leurs fonctions, ou aux autorités compétentes dans le
respect de la loi.
5. Coopération : ADEID s’engage à coopérer pleinement avec les autorités nationales et
internationales compétentes (judiciaires, financières) dans le cadre des enquêtes et des
procédures légales, tout en respectant les droits des parties concernées.
6. Proportionnalité : Les mesures de contrôle et de vigilance sont adaptées au niveau de risque
identifié pour chaque partenaire, transaction ou projet, afin de concentrer les efforts sur les
zones de risque le plus élevé.
4. CHAMP D’APPLICATION
La présente politique s’applique sans restriction à l’ensemble des activités, opérations et parties
prenantes d’ADEID :
• Partenaires et bénéficiaires : Toutes les entités (organisations, groupements, entreprises) et
personnes physiques recevant des fonds d’ADEID, y compris les partenaires de mise en
œuvre, les sous-bénéficiaires, les prestataires de services, les fournisseurs et les consultants.
• Transactions financières : Toutes les transactions, quel qu’en soit le montant, qu’elles soient
réalisées en espèces, par chèque, par virement bancaire ou par tout autre moyen de paiement.
• Personnel : Tous les membres du personnel permanent, les consultants, les stagiaires et les
agents d’ADEID impliqués dans des processus financiers ou ayant une responsabilité dans la
gestion des ressources de l’organisation.
Projets : L’ensemble des programmes et projets mis en œuvre par ADEID, quelle que soit leur source
de financement (fonds propres, subventions, contrats de prestation).
5. GOUVERNANCE ET RESPONSABILITÉS
La mise en œuvre et le suivi de cette politique reposent sur une structure de gouvernance claire et des
responsabilités bien définies.
5.1. Conseil d’administration
Le Conseil d’administration est l’organe suprême de validation. Il approuve la présente politique et
ses mises à jour, et exerce une supervision générale sur son application et son efficacité.
5.2. Bureau exécutif
Le Bureau exécutif, sous la direction du Directeur exécutif, est chargé de la mise en œuvre
opérationnelle de la politique. Il assure l’allocation des ressources nécessaires à sa mise en œuvre et
rend compte régulièrement au Conseil d’administration de son état d’avancement.
5.3. Responsable AML/CFT
Un Responsable AML/CFT est désigné par la Direction exécutive. Il est le point focal unique pour
toutes les questions relatives à la lutte contre le blanchiment d’argent et le financement du terrorisme.
Ses attributions principales incluent la supervision quotidienne de la conformité, l’examen approfondi
des transactions suspectes, la préparation des déclarations aux autorités compétentes, l’organisation
des formations du personnel et le reporting régulier à la Direction exécutive.
5.4. Personnel financier et comptable
Le personnel en charge des finances et de la comptabilité est en première ligne dans l’application des
procédures. Il est responsable de la collecte des documents KYC, de la vigilance dans le traitement
des transactions, de la détection des indicateurs d’alerte et du signalement immédiat de toute activité
inhabituelle au Responsable AML/CFT.
5.5. Tous les employés et agents d’ADEID
Chaque membre du personnel a l’obligation d’être sensibilisé aux risques AML/CFT et de signaler
toute préoccupation ou tout comportement suspect dont il aurait connaissance, dans le cadre de ses
fonctions ou au-delà. La politique de protection des lanceurs d’alerte garantit leur sécurité en cas de
signalement de bonne foi.
6. APPROCHE BASÉE SUR LES RISQUES
L’efficacité de cette politique repose sur une approche dynamique et proportionnée, centrée sur
l’identification et la gestion des risques spécifiques aux activités d’ADEID.
6.1. Évaluation des risques
ADEID procède à une évaluation régulière des risques LBA-FT auxquels elle est exposée. Cette
évaluation tient compte de plusieurs facteurs, notamment la nature des partenaires et bénéficiaires,
les zones géographiques d’intervention (en particulier les juridictions présentant des faiblesses en
matière de LBA-FT), les secteurs d’activité concernés, les modes de transaction privilégiés (ex :
importance des espèces) et l’environnement réglementaire local.
6.2. Niveaux de risque et diligence requise
Sur la base de l’évaluation, chaque partenaire ou bénéficiaire est classé dans l’un des trois niveaux de
risque suivants, ce qui détermine l’étendue des mesures de diligence raisonnable à appliquer :
6
• Risque faible : Ce niveau concerne les partenaires bien connus d’ADEID, avec un historique
de coopération positif, opérant dans des secteurs à faible risque et basés dans des juridictions
stables et réputées. La diligence requise est standard (KYC standard) : identification de l’entité
ou de la personne, vérification de son existence légale et consultation des listes de sanctions.
• Risque moyen : Ce niveau s’applique aux nouveaux partenaires, ou à ceux opérant dans des
secteurs modérément sensibles ou des juridictions présentant un risque modéré. Au-delà du
KYC standard, une diligence raisonnable renforcée (KYC renforcé) est mise en œuvre,
impliquant une vérification approfondie des documents, des références professionnelles et
bancaires, et, si possible, une visite sur site.
• Risque élevé : Ce niveau est réservé aux situations présentant les risques les plus importants
: partenaires basés dans des juridictions à haut risque identifiées par le GAFI, structures
juridiques complexes et opaques, personnes politiquement exposées (PPE), ou secteurs
d’activité particulièrement sensibles. Une diligence renforcée (Enhanced Due Diligence) est
systématiquement appliquée. Elle exige une approbation explicite de la Direction exécutive,
une vérification indépendante par un tiers externe, une analyse approfondie de l’origine des
fonds et une surveillance accrue des transactions.
7. PROCÉDURES DE DILIGENCE RAISONNABLE (KYC)
La procédure de diligence raisonnable (Know Your Customer) est la pierre angulaire du dispositif
AML/CFT. Elle vise à s’assurer de l’identité, de la légalité et de l’intégrité de toute contrepartie avant
l’établissement d’une relation de partenariat ou le transfert de fonds.
7.1. Collecte des informations standard (pour les risques faibles)
Avant tout engagement, les documents suivants sont systématiquement collectés et vérifiés :
• Pour les personnes morales (organisations, entreprises) : Un extrait du registre de
commerce (ou équivalent), les statuts de l’entité, les pièces d’identité des représentants légaux,
et une attestation de situation fiscale.
• Pour les personnes physiques (consultants, bénéficiaires individuels) : Une pièce
d’identité valide (carte nationale, passeport), un justificatif de domicile récent, et un
curriculum vitae détaillé.
Les vérifications de base incluent l’authentification des documents, la confirmation de l’existence
légale de l’entité et une vérification systématique contre les listes de sanctions internationales.
7.2. KYC renforcé (pour les risques moyens)
Pour les partenaires classés à risque moyen, les informations ci-dessus sont complétées par une
identification des bénéficiaires effectifs (les ayants droit ultimes de l’entité), la fourniture de
références bancaires et professionnelles, et, le cas échéant, un entretien avec les dirigeants.
7.3. Diligence renforcée (pour les risques élevés)
Pour les situations à risque élevé, une diligence encore plus poussée est requise. Au-delà des éléments
précédents, ADEID exige une vérification indépendante réalisée par un tiers externe, une recherche
approfondie dans les médias et les bases de données spécialisées, une analyse documentée de la
provenance des fonds, et une validation formelle de l’engagement par la Direction exécutive.
7.4. Documentation et mise à jour
Un dossier KYC dédié est constitué pour chaque partenaire. Les documents sont conservés de manière
sécurisée et confidentielle. Ils sont mis à jour selon une périodicité définie : annuellement pour les
partenaires à risque élevé, et tous les trois ans pour les partenaires à risque faible.
8. VÉRIFICATION DES SANCTIONS INTERNATIONALES
ADEID interdit formellement toute transaction avec des personnes, entités ou pays faisant l’objet de
sanctions internationales. Un contrôle systématique est donc effectué.
8.1. Listes consultées
Les vérifications sont effectuées contre les listes de sanctions suivantes : la liste consolidée des
sanctions du Conseil de sécurité des Nations Unies, les listes de sanctions de l’Union européenne, la
liste des ressortissants spécialement désignés (SDN) de l’OFAC (États-Unis), la liste d’exclusion de
la Banque mondiale, ainsi que les listes spécifiques du Fonds Vert pour le Climat.
8.2. Procédure de vérification
La vérification est réalisée par le personnel financier avant tout nouvel engagement et avant chaque
décaissement de fonds significatif. Elle est effectuée à l’aide d’un outil automatisé ou manuellement
à partir des ressources officielles en ligne. En cas de correspondance potentielle, le Responsable
AML/CFT est immédiatement saisi pour une vérification approfondie. Si la correspondance est
confirmée, toute transaction est interdite, les avoirs éventuels sont gelés et une déclaration est faite
aux autorités compétentes.
9. SURVEILLANCE DES TRANSACTIONS
La surveillance continue des transactions financières est un pilier essentiel de la détection précoce
des activités suspectes.
9.1. Principes de surveillance
Toutes les transactions financières d’ADEID font l’objet d’une surveillance permanente. Un examen
renforcé est systématiquement effectué pour les transactions dépassant un seuil défini (ex : 5 000 000
FCFA). L’attention est particulièrement portée sur les opérations complexes, inhabituelles ou qui ne
semblent pas avoir de justification économique apparente.
9.2. Indicateurs d’alerte
Le personnel financier est formé à identifier des signaux d’alerte, tels que les transactions fractionnées
(pour éviter les seuils de déclaration), les paiements en provenance de juridictions à haut risque sans
lien avec l’activité, les structures juridiques opaques et complexes, les changements soudains et
injustifiés dans les modes de paiement, ou toute demande de traitement urgent et inhabituel.
9.3. Procédure en cas d’alerte
Dès qu’une transaction éveille un soupçon, le personnel financier en informe immédiatement le
Responsable AML/CFT. Ce dernier procède à un examen approfondi du contexte, de la
documentation et des parties impliquées. Si la suspicion est confirmée, il prépare un rapport de
transaction suspecte, qui est soumis à la Direction exécutive pour décision. La déclaration aux
autorités compétentes est effectuée par le Responsable AML/CFT si la direction le décide.
10. DÉCLARATION DES TRANSACTIONS SUSPECTES
Toute personne au sein d’ADEID a l’obligation de signaler, de bonne foi, toute transaction qu’elle
estime suspecte.
10.1. Principe et protection
Le signalement d’une transaction suspecte est un acte de responsabilité. La confidentialité de la
déclaration est garantie, et le déclarant de bonne foi bénéficie d’une protection absolue contre toute
mesure de rétorsion, conformément à la politique de protection des lanceurs d’alerte d’ADEID.
10.2. Autorités compétentes
Les déclarations de transactions suspectes sont adressées, selon la nature et l’ampleur des faits, à
l’Agence Nationale de Traitement des Renseignements Financiers (ANIF) du Cameroun, au Procureur
de la République, ou à toute autre autorité judiciaire compétente.
10.3. Contenu de la déclaration
La déclaration doit être la plus complète et précise possible. Elle inclut l’identification du déclarant,
celle de la personne ou entité concernée, une description détaillée des faits et des transactions
suspectes, les montants, les dates, les modes de paiement, et tous les documents justificatifs
disponibles.
11. TENUE DES REGISTRES ET DOCUMENTATION
La conservation rigoureuse des documents est essentielle pour assurer la traçabilité et permettre les
audits internes et externes.
11.1. Documents et durée de conservation
• Les documents relatifs au KYC (pièces d’identité, statuts, etc.) sont conservés pendant dix
(10) ans après la fin de la relation avec le partenaire.
• Les enregistrements de toutes les transactions financières sont conservés pour une durée
minimale de dix (10) ans.
• Les rapports de transaction suspecte sont conservés de manière confidentielle pendant
quinze (15) ans.
• Les registres des formations du personnel sont conservés pendant cinq (5) ans.
11.2. Modalités de conservation
Les documents sont conservés dans un environnement sécurisé (physique ou numérique). L’accès
est strictement limité au personnel autorisé. Des sauvegardes régulières sont effectuées pour les
documents électroniques, et la plus stricte confidentialité est assurée pour toutes les informations
recueillies.
12. FORMATION ET SENSIBILISATION
ADEID considère la formation comme un levier essentiel pour garantir l’efficacité de sa politique
AML/CFT.
12.1. Programme de formation
Un programme de formation continue est mis en place et adapté à chaque public :
• Responsable AML/CFT : Bénéficie d’une formation spécialisée approfondie, avec
certification, lors de sa prise de fonction, suivie de mises à jour annuelles.
• Personnel financier et comptable : Reçoit une formation annuelle couvrant les procédures
KYC, la détection des transactions suspectes et les techniques de vérification des sanctions.
• Chefs de projet : Est sensibilisé annuellement aux risques AML/CFT sur le terrain et à la
vigilance à exercer dans leurs relations avec les partenaires.
• L’ensemble du personnel : Bénéficie d’une session d’introduction à la politique AML/CFT
et aux procédures de signalement, renouvelée tous les deux ans.
12.2. Suivi des formations
Un registre des formations est tenu par les ressources humaines. L’efficacité des formations est
évaluée par des tests post-formation, et les contenus sont régulièrement mis à jour en fonction de
l’évolution des risques et des réglementations.